NHỮNG LƯU Ý KẾ TOÁN XÂY DỰNG- XÂY LẮP
21:00:4201/06/2021
Những lưu ý cần thiết đối với kế toán trong ngành xây dựng - xây lắp
+ Lỗi thứ 1: Đó là công trình nghiệm thu xong rồi, nhưng do 1 số lý do cho nên chúng ta không thể xuất hóa đơn. Ví dụ: Bên A chưa trả tiền nên sếp không cho xuất. Với lỗi này chúng ta sẽ bị truy lại doanh thu và VAT tại thời điểm nghiệm thu.
+ Lỗi thứ 2: CP Nguyên vật liệu, nhân công đưa vào không khớp dự toán, tại vì vật liệu, nhân công do kế toán bốc thuốc theo cảm tính. Và nó dẫn đến:
- Chi phí nguyên vật liệu đưa vào cao hơn so với tổng mức nguyên vật liệu ở tổng hợp kinh phí hạng mục của dự toán.
- Chi phí tiền lương cao hơn so với tổng mức nhân công ở tổng hợp kinh phí hạng mục củ dự toán
- Chi phí sản xuất chung đưa vào cao hơn so với tổng mức chi phí sản xuất chung ở tổng hợp kinh phí hạng mục của dự toán.
- Chi phí máy thi công đưa vào cao hơn so với tổng mức chi phí máy thi công ở tổng hợp kinh phí hạng mục của dự toán.
+ Lỗi thứ 3: Đó là Nguyên vật liệu lấy sau ngày nghiệm thu nhưng vẫn đưa vào để lấy làm chi phí khi không đủ thủ tục để bảo vệ. Muốn bảo vệ bạn cần:
- Hợp đồng
- Biên bản bàn giao hàng hóa " Ngày trên biên bản là ngày trước khi nghiệm thu và có đánh số biên bản
+ Lỗi thứ 4: Tôi thấy rất nhiều công ty có CTrinh đã ngừng thi công nhưng vẫn chấm công tính lương vẫn đưa vào chi phí, hay tôi thấy 1 số công ty có chấm công tính lương nhưng lại không có người ký. Thậm chí vẫn trích khấu hao và phân bổ chi phí máy móc thi công.
- Tiền thù lao HĐQT cho thành viên HĐQT cần phải ,có một biên bản họp của Hội đồng cổ đông nhất trí cử các thành viên đó tham gia trực tiếp vào hoạt động điều hành DN hoặc nếu là thù lao kiêm nhiệm của thành viên HĐQT thì nên cộng gộp vào lương để hợp lý hóa.
+ Lỗi thứ 5: Không theo dõi riêng chi phí giá thành của từng công trình, nguyên liệu, nhân công , sản xuất chung gom làm một cục đưa vào cuối tháng mà không phân biệt là của công trình nào, khiến khi thuế hỏi không biết là của công trình nào.
+ Lỗi thứ 6: Với chi phí máy thi công, hầu như các công ty nhỏ đều không có định mức dầu cho các ca máy, không có lịch trình điều động xe.
+ Lỗi thứ 7: Hóa đơn ăn uống các sếp mang về không có bill đi kèm. Hay có TH sếp có hóa đơn mua đồ dùng của siêu thi…sếp mua nhưng mang về kế toán kê khai thuế bị xuất toán không chấp nhận chi phí và khấu trừ VAT.
- Chi phí điện nước của văn phòng đi mượn(không phải là văn phòng thuê) nhưng không mang tên công ty. Do vậy cần hợp lý hóa bằng cách thuê VP với mức giá thấp và có đóng thuế nếu chi phí điện nước này lớn.
+ Lỗi thứ 8: Âm quỹ tiền mặt quá nhiều, tiền mặt không có chuyện âm, âm tiền gửi ngân hàng. Hoặc thu tiền mặt lại ghi nhận công nợ, mua nợ lại ghi nhận thu tiền mặt râu ông này cắm cằm bà kia.
- Tiền mặt nhiều mà đi vay mượn ngân hàng, nên xuất toán tiền đi vay không chấp nhận.
+ Lỗi thứ 9: Các khoản tiền vay của các đối tượng là cá nhân nếu vượt quá 150% mức lãi suất cơ bản do NHNN quy định thì sẽ bị loại, do đó cần phải hợp lý hóa bằng cách tăng gốc vay lên để giảm mức lãi suất xuống.
+ Lỗi thứ 10: Trường hợp ký hợp đồng mua nguyên nhiên vật liệu mà đơn vị không có kho bãi chứa và viết hóa đơn 1 lần vào cuối tháng với giá trị lớn, lúc thanh toán cần phải kèm theo các chứng từ chi tiết bổ sung như: phiếu xuất kho của bên bán mỗi lần đơn vị lấy hàng, bảng kê từng ngày nhận hàng có ký nhận của bên bán và xác nhận của bên mua. . . thì chi phí đó mới hợp lý.
+ Lỗi thứ 11: Đó là về sổ sách
- Không có bảng tổng hợp công nợ và công nợ chi tiết.
- Không có sổ chi tiết nguyên vật liệu, ko có bảng tổng hợp nhập xuất tồn.
- Tài sản mua về không có hóa đơn chứng từ nhưng vẫn trích khấu hao phân bổ.
- Không nộp thuế môn bài đúng hạn phạt nộp chậm.
- Không nộp thuế GTGT và TNDN đúng hạn phạt nộp chậm.
CÒN NẾU MUỐN CHUẨN XÁC HÃY NHỚ ĐÊN CPA HCM NHÉ!!!
Tin cùng chuyên mục
CÔNG VĂN 8871/CT-QLNT: KHOẢN THU KHÔNG LIÊN QUAN BÁN HÀNG KHÔNG PHẢI LẬP HÓA ĐƠN ĐIỆN TỬ
Ngày 18/11/2026, Cục Thuế ban hành Công văn số 8871/CT-QLNT trả lời Thuế tỉnh Thái Nguyên: cơ sở kinh...
20/11/2026
CÔNG VĂN 24185/CHQ-NVTHQ: NƯỚC GIẢI KHÁT CÓ ĐƯỜNG TRÊN 5G/100ML CHỊU THUẾ TTĐB, KHÔNG ĐƯỢC GIẢM THUẾ GTGT
Ngày 12/11/2026, Cục Hải quan ban hành Công văn số 24185/CHQ-NVTHQ hướng dẫn chính sách thuế đối với...
20/11/2026
CÔNG VĂN 24424/CHQ-NVTHQ: THÁP ĐIỆN GIÓ NHẬP KHẨU TẠO TÀI SẢN CỐ ĐỊNH CÓ ĐƯỢC MIỄN THUẾ CHỐNG BÁN PHÁ GIÁ?
Ngày 18/11/2026, Cục Hải quan ban hành Công văn số 24424/CHQ-NVTHQ trả lời vướng mắc về thuế chống bán...
20/11/2026
CÔNG VĂN 8726/CT-QLNT: CHỦ SỞ HỮU HƯỞNG LỢI VÀ GIAO DỊCH LIÊN KẾT XÁC ĐỊNH THEO QUY ĐỊNH NÀO?
Ngày 13/11/2026, Cục Thuế ban hành Công văn số 8726/CT-QLNT trả lời kiến nghị của một công ty luật về...
19/11/2026
HÀNG KHÔNG VÀO NỘI ĐỊA VIỆT NAM KHÔNG CHỊU THUẾ GTGT: BÁN HÀNG TRONG KHO NGOẠI QUAN VÀ BÁN QUA SÀN NƯỚC NGOÀI
Thuế thành phố Hà Nội (Công văn số 52537/HAN-QLDN3 ngày 27/10/2026) và Thuế cơ sở 6 thành phố Hà Nội...
19/11/2026
CÔNG VĂN 52607/HAN-QLDN4: AI LẬP HÓA ĐƠN, AI NỘP THUẾ GTGT KHI THU PHÍ KHÔNG DỪNG TẠI BẾN XE, BÃI ĐỖ?
Ngày 27/10/2026, Thuế thành phố Hà Nội ban hành Công văn số 52607/HAN-QLDN4 hướng dẫn việc lập hóa đơn...
19/11/2026
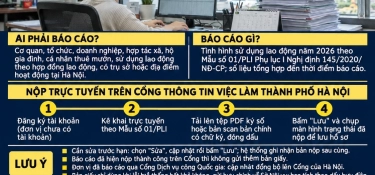
CÔNG VĂN 8865/SNV-VLATLĐ: DOANH NGHIỆP TẠI HÀ NỘI BÁO CÁO SỬ DỤNG LAO ĐỘNG NĂM 2026 TRƯỚC 05/12
Ngày 17/11/2026, Sở Nội vụ thành phố Hà Nội ban hành Công văn số 8865/SNV-VLATLĐ về việc báo cáo tình...
19/11/2026
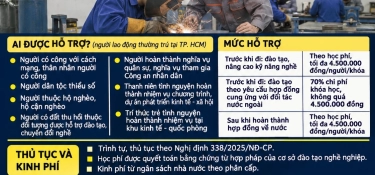
NGHỊ QUYẾT 92/2026/NQ-HĐND: LAO ĐỘNG TP. HCM ĐI LÀM VIỆC Ở NƯỚC NGOÀI ĐƯỢC HỖ TRỢ HỌC NGHỀ ĐẾN 4.500.000 ĐỒNG
Ngày 30/10/2026, HĐND Thành phố Hồ Chí Minh ban hành Nghị quyết số 92/2026/NQ-HĐND quy định hỗ trợ đào...
19/11/2026
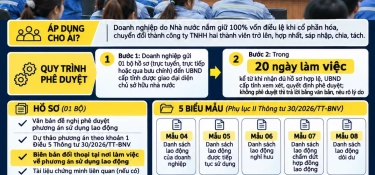
QUYẾT ĐỊNH 1405/QĐ-BNV: THỦ TỤC PHÊ DUYỆT PHƯƠNG ÁN SỬ DỤNG LAO ĐỘNG KHI CƠ CẤU LẠI DOANH NGHIỆP 100% VỐN NHÀ NƯỚC
Ngày 13/11/2026, Bộ Nội vụ ban hành Quyết định số 1405/QĐ-BNV về thủ tục phê duyệt phương án sử...
19/11/2026
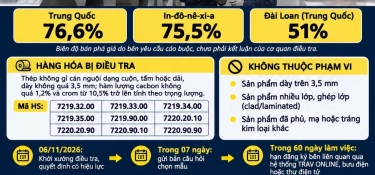
QUYẾT ĐỊNH 2948/QĐ-BCT: ĐIỀU TRA CHỐNG BÁN PHÁ GIÁ THÉP KHÔNG GỈ CÁN NGUỘI NHẬP KHẨU
Ngày 06/11/2026, Bộ Công Thương ban hành Quyết định số 2948/QĐ-BCT khởi xướng điều tra chống bán phá...
19/11/2026
ĐĂNG KÝ NGƯỜI TÌM VIỆCĐĂNG KÝ NHÀ TUYỂN DỤNG
Tin tức
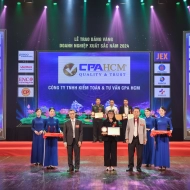
“TOP 20 DOANH NGHIỆP XUẤT SẮC NĂM 2024” CPA HCM KHẲNG ĐỊNH VỊ THẾ DẪN ĐẦU TRONG NGÀNH KẾ TOÁN, KIỂM TOÁN
21/08/2024
Công ty TNHH Kiểm toán &Tư vấn CPA HCM vinh...
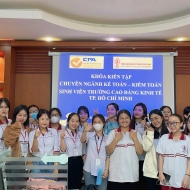
Học Viện Đào Tạo CPA HCM tiếp tục chào đón hơn 500 sinh viên của Trường Cao đẳng Kinh Tế TP. HCM tham gia chương trình: “Thực hành doanh nghiệp”
28/06/2023
Những lợi ích mà bạn sẽ nhận được từ...
LẦN ĐẦU TIÊN SINH VIÊN SIU ĐƯỢC HỌC THỰC HÀNH KẾ TOÁN CHÍNH THỨC TẠI MÔI TRƯỜNG DOANH NGHIỆP
05/04/2024
CÔNG TY TNHH KIỂM TOÁN & TƯ VẤN CPA HCM...
RÚT NGẮN CON ĐƯỜNG THÀNH CÔNG VỚI KHÓA HỌC “ KẾ TOÁN TỔNG HỢP”
08/05/2024
Bạn có kiến thức về kế toán nhưng cảm...
Học Viện Đào Tạo Kế Toán Thực Hành CPA HCM ACADEMY
17/05/2024
Kế toán chưa bao giờ là ngành thiếu sự...
© Mọi quyền hạn và bản quyền thuộc về công ty TNHH kiểm toán và tư vấn CPA HCM Thiết kế web
IMS