CÔNG VĂN 8340/CT-QLNT: THU NHẬP KHÁC KHÔNG ĐƯỢC HƯỞNG ƯU ĐÃI THUẾ TNDN THEO ĐỊA BÀN
10:11:1217/11/2026
Ngày 04/11/2026, Cục Thuế ban hành Công văn số 8340/CT-QLNT trả lời Thuế tỉnh Hà Tĩnh về xác định ưu đãi thuế TNDN của một doanh nghiệp, trích dẫn quy định lãi tiền gửi, lãi cho vay, thu nhập từ bán ngoại tệ là thu nhập khác và không thuộc diện được ưu đãi theo địa bàn.
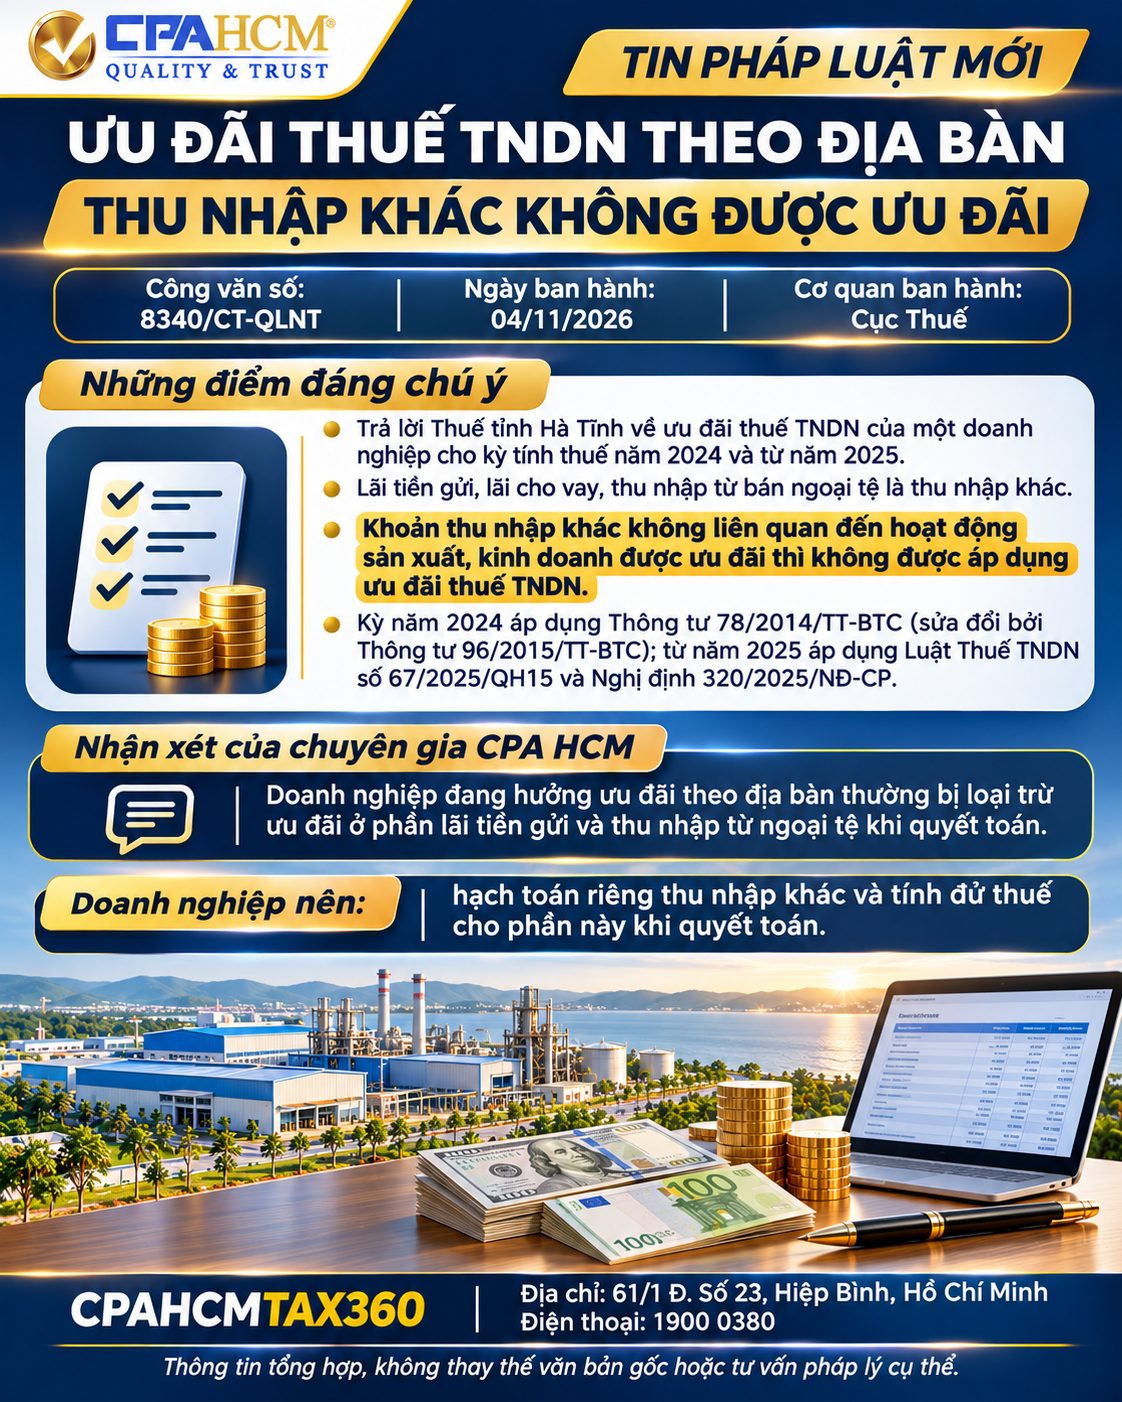
Doanh nghiệp được hưởng ưu đãi thuế TNDN theo địa bàn thường phát sinh thêm thu nhập từ lãi tiền gửi, lãi cho vay hoặc bán ngoại tệ. Trả lời Thuế tỉnh Hà Tĩnh về trường hợp một doanh nghiệp cho kỳ tính thuế năm 2024 và từ năm 2025, Cục Thuế đã nhắc lại các quy định liên quan tại Công văn số 8340/CT-QLNT ngày 04/11/2026.
Những điểm đáng chú ý
- Lãi tiền gửi, lãi cho vay, thu nhập từ bán ngoại tệ được xác định là thu nhập khác.
- Khoản thu nhập khác không liên quan trực tiếp đến hoạt động sản xuất, kinh doanh được hưởng ưu đãi thì không được áp dụng ưu đãi thuế TNDN.
- Kỳ tính thuế năm 2024 áp dụng Luật Thuế TNDN số 14/2008/QH12 (sửa đổi bởi Luật số 71/2014/QH13), Nghị định 218/2013/NĐ-CP, Thông tư 78/2014/TT-BTC (sửa đổi bởi Thông tư 96/2015/TT-BTC).
- Từ kỳ tính thuế năm 2025 áp dụng Luật Thuế TNDN số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP.
Nhận xét của chuyên gia CPA HCM
Công văn chủ yếu trích dẫn các quy định và để cơ quan thuế địa phương áp dụng cho trường hợp cụ thể. Theo các quy định được trích, phần lãi tiền gửi, lãi cho vay, thu nhập từ ngoại tệ phải tính thuế theo thuế suất thông thường, kể cả khi doanh nghiệp đang hưởng ưu đãi theo địa bàn.
Đây là nội dung thường bị cơ quan thuế điều chỉnh khi thanh tra, kiểm tra quyết toán thuế TNDN của doanh nghiệp được ưu đãi.
Doanh nghiệp nên
- Hạch toán riêng thu nhập khác với thu nhập từ hoạt động được ưu đãi.
- Tính đủ thuế TNDN cho phần thu nhập khác khi lập tờ khai quyết toán.
- Rà soát lại các kỳ đã quyết toán để chủ động khai bổ sung nếu có sai sót.
Mọi thắc mắc, Quý doanh nghiệp vui lòng liên hệ CPA HCM qua hotline 1900 0380.
Nội dung trên chỉ mang tính thông tin, tổng hợp; không thay thế việc nghiên cứu văn bản pháp luật gốc hoặc tư vấn pháp lý cụ thể.
Tin cùng chuyên mục
TP. HCM: DOANH NGHIỆP PHẢI HOÀN THÀNH KHÁM SỨC KHỎE CHO NGƯỜI LAO ĐỘNG TRƯỚC 30/11/2026
Ngày 06/11/2026, UBND TP. HCM ban hành Công văn số 10950/UBND-VX về đẩy nhanh tiến độ khám sức khỏe định...
17/11/2026
TP. HCM: DOANH NGHIỆP BÁO CÁO TÌNH HÌNH SỬ DỤNG LAO ĐỘNG NĂM 2026 TRƯỚC 05/12/2026
Sở Nội vụ TP. HCM ban hành Công văn số 28771/SNV-VLATLĐ đề nghị doanh nghiệp trên địa bàn báo cáo tình...
17/11/2026
CÔNG VĂN 21511/DON-QLDN1: THI CÔNG, LẮP ĐẶT NGOÀI TỈNH KHI NÀO PHẢI NỘP THUẾ GTGT VÃNG LAI?
Ngày 12/11/2026, Thuế thành phố Đồng Nai ban hành Công văn số 21511/DON-QLDN1 hướng dẫn khai, nộp thuế...
17/11/2026
THỜI ĐIỂM LẬP HÓA ĐƠN ĐỐI VỚI DỊCH VỤ TƯ VẤN XÂY DỰNG VÀ HOẠT ĐỘNG CHO VAY CỦA DOANH NGHIỆP
Thuế tỉnh Vĩnh Long (Công văn 3857/VLO-QLDN3 ngày 06/11/2026) và Thuế TP. Hà Nội (Công văn 47902/HAN-QLDN4 ngày...
17/11/2026
HỎI ĐÁP THUẾ: CÁ NHÂN DOANH THU DƯỚI 1 TỶ CÓ ĐƯỢC DÙNG HÓA ĐƠN ĐIỆN TỬ? THU NHẬP TIẾP THỊ LIÊN KẾT TÍNH THUẾ THẾ NÀO?
Tổng hợp hai giải đáp của cơ quan thuế được LuatVietnam cập nhật ngày 11/11/2026: hộ, cá nhân kinh...
17/11/2026
CÔNG VĂN 8638/CT-QLNT: DANH MỤC BỆNH HIỂM NGHÈO NĂM 2015 KHÔNG CÒN ÁP DỤNG KHI XÉT THUẾ TNCN
Ngày 11/11/2026, Cục Thuế ban hành Công văn số 8638/CT-QLNT trả lời Thuế thành phố Cần Thơ: danh mục...
17/11/2026
CÔNG VĂN 24092/CHQ-NVTHQ: HÀNG NHẬP KHẨU TẠI CHỖ ĐỂ SẢN XUẤT XUẤT KHẨU ĐƯỢC HOÀN THUẾ NHẬP KHẨU
Ngày 10/11/2026, Cục Hải quan ban hành Công văn số 24092/CHQ-NVTHQ trả lời kiến nghị của doanh nghiệp Hàn...
17/11/2026
CÔNG VĂN 8456/CT-QLNT: CHO THUÊ NHÀ, ĐẤT CÔNG DÔI DƯ SAU SẮP XẾP ÁP DỤNG THUẾ GTGT 10%
Ngày 06/11/2026, Cục Thuế ban hành Công văn số 8456/CT-QLNT gửi Thuế các tỉnh, thành phố về chính sách...
17/11/2026
CỤC THUẾ HƯỚNG DẪN VỀ TIỀN THUÊ ĐẤT HẰNG NĂM VÀ THỜI HẠN TÍNH TIỀN SỬ DỤNG ĐẤT
Cục Thuế ban hành Công văn số 8482/CT-QLNT ngày 06/11/2026 về chính sách tiền thuê đất và Công văn số...
17/11/2026
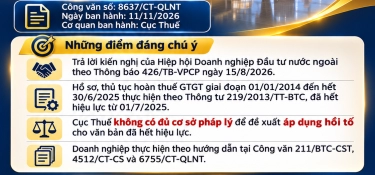
CÔNG VĂN 8637/CT-QLNT: HOÀN THUẾ GTGT HÀNG BÁN TẠI KHU CÁCH LY SÂN BAY KHÔNG ÁP DỤNG HỒI TỐ
Ngày 11/11/2026, Cục Thuế ban hành Công văn số 8637/CT-QLNT trả lời kiến nghị của Hiệp hội Doanh nghiệp...
17/11/2026
ĐĂNG KÝ NGƯỜI TÌM VIỆCĐĂNG KÝ NHÀ TUYỂN DỤNG
Tin tức
“TOP 20 DOANH NGHIỆP XUẤT SẮC NĂM 2024” CPA HCM KHẲNG ĐỊNH VỊ THẾ DẪN ĐẦU TRONG NGÀNH KẾ TOÁN, KIỂM TOÁN
21/08/2024
Công ty TNHH Kiểm toán &Tư vấn CPA HCM vinh...
Học Viện Đào Tạo CPA HCM tiếp tục chào đón hơn 500 sinh viên của Trường Cao đẳng Kinh Tế TP. HCM tham gia chương trình: “Thực hành doanh nghiệp”
28/06/2023
Những lợi ích mà bạn sẽ nhận được từ...
LẦN ĐẦU TIÊN SINH VIÊN SIU ĐƯỢC HỌC THỰC HÀNH KẾ TOÁN CHÍNH THỨC TẠI MÔI TRƯỜNG DOANH NGHIỆP
05/04/2024
CÔNG TY TNHH KIỂM TOÁN & TƯ VẤN CPA HCM...
RÚT NGẮN CON ĐƯỜNG THÀNH CÔNG VỚI KHÓA HỌC “ KẾ TOÁN TỔNG HỢP”
08/05/2024
Bạn có kiến thức về kế toán nhưng cảm...
Học Viện Đào Tạo Kế Toán Thực Hành CPA HCM ACADEMY
17/05/2024
Kế toán chưa bao giờ là ngành thiếu sự...
© Mọi quyền hạn và bản quyền thuộc về công ty TNHH kiểm toán và tư vấn CPA HCM Thiết kế web
IMS