NOTES WHEN DECLARING AND PAYING TAXES
08:43:3713/03/2021
NOTES WHEN DECLARING AND PAYING TAXES
NOTES WHEN DECLARING AND PAYING TAXES
1. Reduce 30% of corporate income tax payable in 2020 for businesses under 200 billion. When preparing CIT finalization, remember to choose PL 114
2. The loan interest control level for businesses with associated transactions is 30%
3. Deduction level of 11 million for self and 4 million for dependents when finalizing personal income tax in 2020
4. If you have a dependent production unit, remember to allocate the corporate income tax payable to the dependent unit.
5. If there is an inspection or inspection in 2020, remember to do accounting before preparing financial statements and tax finalization.
6. Losses can be carried forward continuously for 5 years (The law already exists, so if you do otherwise it is wrong, you will be fined as usual)
=============================
A. When declaring personal income tax: If no tax is incurred, you must also submit a monthly/quarterly personal income tax return
If you declare VAT quarterly -> you have the right to choose to declare personal income tax quarterly or monthly
If you declare VAT monthly -> Personal income tax must also be declared monthly
There are no salary expenses --> declare it as clean as a baby
No personal income tax arises --> declare the number of employees (norms 21, 22) + Taxable income (norms 27)
==> Remember to distinguish the following concepts. Many people ask why personal income tax does not arise and if I declare it blank, they say it is wrong?
Total income = Taxable income + Non-taxable income
Taxable income = Income according to the PIT law that is subject to PIT = Total income - non-taxable income
Non-taxable income = Income according to the PIT law that is not subject to PIT = Total income - Taxable income
Taxable income = (Taxable income - Deductions (Self, dependents, insurance......))
B. Regarding VAT declaration: Having already submitted the official declaration, if errors are discovered, only make an additional declaration or written explanation if there is no change in tax (Regardless of whether there is still a deadline or not). same as before)
The cycle to determine tax declaration is 1 fiscal year (At the end of the year, based on revenue to determine monthly/quarterly VAT declaration)
Tin cùng chuyên mục
TP. HCM: DOANH NGHIỆP PHẢI HOÀN THÀNH KHÁM SỨC KHỎE CHO NGƯỜI LAO ĐỘNG TRƯỚC 30/11/2026
Ngày 06/11/2026, UBND TP. HCM ban hành Công văn số 10950/UBND-VX về đẩy nhanh tiến độ khám sức khỏe định...
17/11/2026
TP. HCM: DOANH NGHIỆP BÁO CÁO TÌNH HÌNH SỬ DỤNG LAO ĐỘNG NĂM 2026 TRƯỚC 05/12/2026
Sở Nội vụ TP. HCM ban hành Công văn số 28771/SNV-VLATLĐ đề nghị doanh nghiệp trên địa bàn báo cáo tình...
17/11/2026
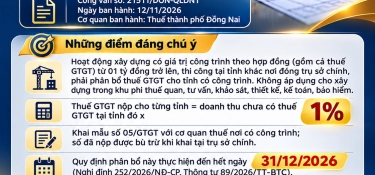
CÔNG VĂN 21511/DON-QLDN1: THI CÔNG, LẮP ĐẶT NGOÀI TỈNH KHI NÀO PHẢI NỘP THUẾ GTGT VÃNG LAI?
Ngày 12/11/2026, Thuế thành phố Đồng Nai ban hành Công văn số 21511/DON-QLDN1 hướng dẫn khai, nộp thuế...
17/11/2026
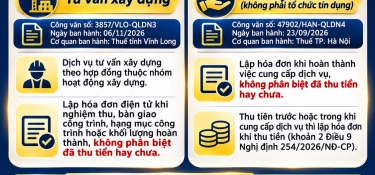
THỜI ĐIỂM LẬP HÓA ĐƠN ĐỐI VỚI DỊCH VỤ TƯ VẤN XÂY DỰNG VÀ HOẠT ĐỘNG CHO VAY CỦA DOANH NGHIỆP
Thuế tỉnh Vĩnh Long (Công văn 3857/VLO-QLDN3 ngày 06/11/2026) và Thuế TP. Hà Nội (Công văn 47902/HAN-QLDN4 ngày...
17/11/2026
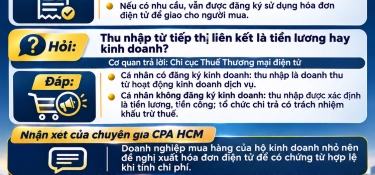
HỎI ĐÁP THUẾ: CÁ NHÂN DOANH THU DƯỚI 1 TỶ CÓ ĐƯỢC DÙNG HÓA ĐƠN ĐIỆN TỬ? THU NHẬP TIẾP THỊ LIÊN KẾT TÍNH THUẾ THẾ NÀO?
Tổng hợp hai giải đáp của cơ quan thuế được LuatVietnam cập nhật ngày 11/11/2026: hộ, cá nhân kinh...
17/11/2026
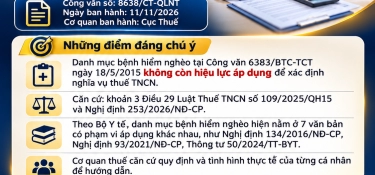
CÔNG VĂN 8638/CT-QLNT: DANH MỤC BỆNH HIỂM NGHÈO NĂM 2015 KHÔNG CÒN ÁP DỤNG KHI XÉT THUẾ TNCN
Ngày 11/11/2026, Cục Thuế ban hành Công văn số 8638/CT-QLNT trả lời Thuế thành phố Cần Thơ: danh mục...
17/11/2026
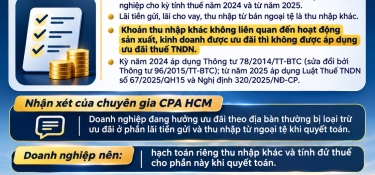
CÔNG VĂN 8340/CT-QLNT: THU NHẬP KHÁC KHÔNG ĐƯỢC HƯỞNG ƯU ĐÃI THUẾ TNDN THEO ĐỊA BÀN
Ngày 04/11/2026, Cục Thuế ban hành Công văn số 8340/CT-QLNT trả lời Thuế tỉnh Hà Tĩnh về xác định ưu...
17/11/2026
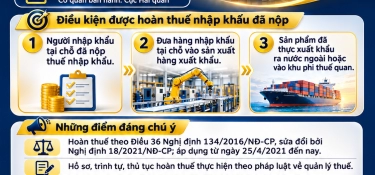
CÔNG VĂN 24092/CHQ-NVTHQ: HÀNG NHẬP KHẨU TẠI CHỖ ĐỂ SẢN XUẤT XUẤT KHẨU ĐƯỢC HOÀN THUẾ NHẬP KHẨU
Ngày 10/11/2026, Cục Hải quan ban hành Công văn số 24092/CHQ-NVTHQ trả lời kiến nghị của doanh nghiệp Hàn...
17/11/2026
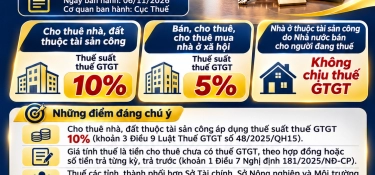
CÔNG VĂN 8456/CT-QLNT: CHO THUÊ NHÀ, ĐẤT CÔNG DÔI DƯ SAU SẮP XẾP ÁP DỤNG THUẾ GTGT 10%
Ngày 06/11/2026, Cục Thuế ban hành Công văn số 8456/CT-QLNT gửi Thuế các tỉnh, thành phố về chính sách...
17/11/2026
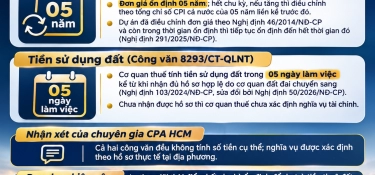
CỤC THUẾ HƯỚNG DẪN VỀ TIỀN THUÊ ĐẤT HẰNG NĂM VÀ THỜI HẠN TÍNH TIỀN SỬ DỤNG ĐẤT
Cục Thuế ban hành Công văn số 8482/CT-QLNT ngày 06/11/2026 về chính sách tiền thuê đất và Công văn số...
17/11/2026
REGISTER FOR WORKERSREGISTER OF RECRUITMENT
Most Viewed News
[HỘI THẢO ONLINE ]: CHI PHÍ LƯƠNG ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN THEO NGHỊ ĐỊNH 320/2025/NĐ-CP
15/01/2026
Năm 2025 khép lại với những thay đổi chóng...
"TOP 20 EXCELLENT ENTERPRISES IN 2024" CPA HO CHI MINH CITY AFFIRMS ITS LEADING POSITION IN THE ACCOUNTING AND AUDITING INDUSTRY
21/08/2024
In a year full of changes, CPA HCM Audit &...
CPA HCM Training Academy continues to welcome more than 500 students from Ho Chi Minh City College of Economics.
16/06/2023
What benefits will you get from this course?
FOR THE FIRST TIME SIU STUDENTS LEARN FORMAL ACCOUNTING PRACTICE IN A BUSINESS ENVIRONMENT
05/04/2024
CPA HCM AUDIT & CONSULTING COMPANY LIMITED is...
SHORT THE ROAD TO SUCCESS WITH THE COURSE "GENERAL ACCOUNTING"
08/05/2024
You have accounting knowledge but feel it is not...
© All rights and copyrights belong to CPA HCM Audit and Advisory Company Limited Designed by
IMS