CÔNG VĂN 8472/CT-QLNT: THUẾ TNCN 2% VÀ LỆ PHÍ TRƯỚC BẠ 0,5% KHI CHUYỂN NHƯỢNG BẤT ĐỘNG SẢN
16:01:2411/11/2026
Ngày 06/11/2026, Cục Thuế ban hành Công văn số 8472/CT-QLNT hướng dẫn thuế thu nhập cá nhân và lệ phí trước bạ đối với hoạt động chuyển nhượng bất động sản, trong đó nêu rõ cách tính thuế 2%, bên có nghĩa vụ khai, nộp thuế, điều kiện miễn thuế khi bán nhà, đất ở duy nhất và mức giảm lệ phí trước bạ khi kê khai bằng tài khoản định danh điện tử.
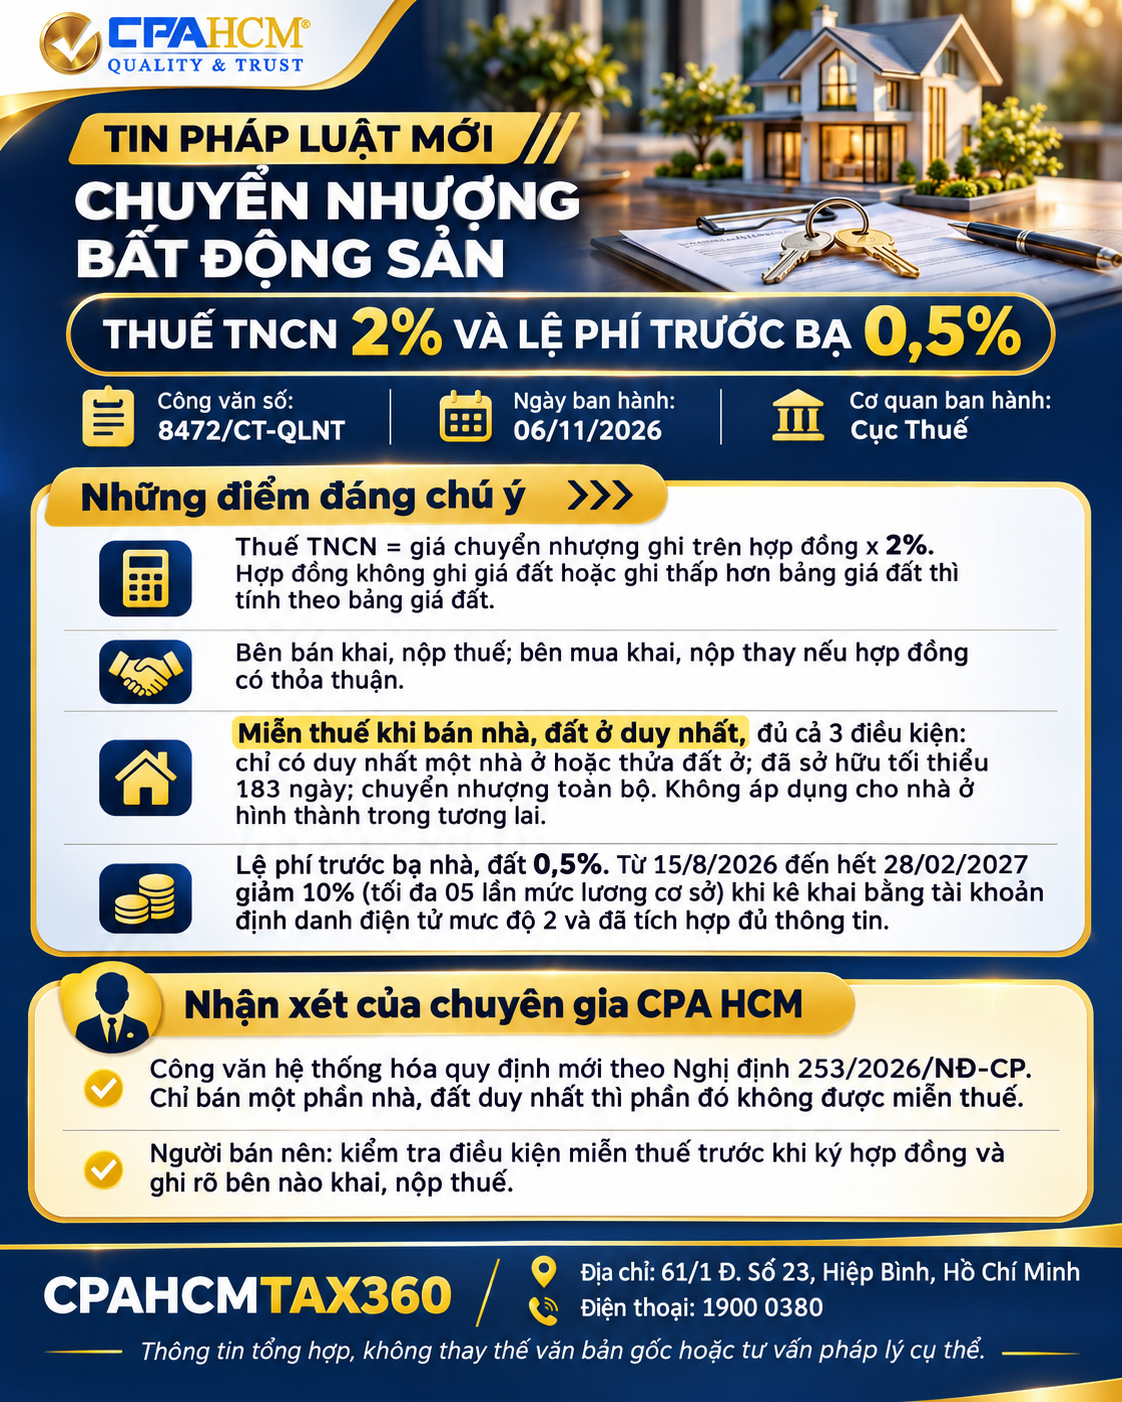
Chuyển nhượng nhà, đất là giao dịch phát sinh nghĩa vụ thuế lớn đối với cá nhân. Công văn số 8472/CT-QLNT ngày 06/11/2026 của Cục Thuế hệ thống lại các quy định đang áp dụng theo Nghị định 253/2026/NĐ-CP, giúp người mua, người bán xác định đúng số thuế, lệ phí phải nộp và bên có trách nhiệm kê khai.
1. Thuế thu nhập cá nhân: 2% trên giá chuyển nhượng
- Thuế TNCN phải nộp = giá chuyển nhượng ghi trên hợp đồng x 2%.
- Trường hợp hợp đồng không ghi giá đất, hoặc ghi giá đất thấp hơn bảng giá đất, giá chuyển nhượng được xác định theo bảng giá đất.
- Bên bán là người khai, nộp thuế. Bên mua chỉ khai, nộp thay khi hợp đồng có thỏa thuận về việc này.
2. Miễn thuế khi bán nhà, đất ở duy nhất
Theo khoản 2 Điều 19 Nghị định 253/2026/NĐ-CP, cá nhân được miễn thuế TNCN khi chuyển nhượng nhà ở, đất ở duy nhất nếu đáp ứng đủ cả 3 điều kiện:
- Chỉ có duy nhất một nhà ở hoặc một thửa đất ở;
- Đã sở hữu nhà ở, đất ở đó tối thiểu 183 ngày;
- Chuyển nhượng toàn bộ nhà ở, đất ở đó.
Trường hợp chỉ chuyển nhượng một phần nhà, đất duy nhất thì phần chuyển nhượng không được miễn thuế. Quy định miễn thuế cũng không áp dụng đối với nhà ở hình thành trong tương lai.
3. Lệ phí trước bạ nhà, đất: 0,5%
- Mức thu lệ phí trước bạ đối với nhà, đất là 0,5%.
- Từ ngày 15/8/2026 đến hết ngày 28/02/2027, lệ phí trước bạ được giảm 10% (tối đa 05 lần mức lương cơ sở) khi kê khai bằng tài khoản định danh điện tử mức độ 2 và đã tích hợp đủ thông tin.
Nhận xét của chuyên gia CPA HCM
Công văn không đặt ra quy định mới mà hệ thống hóa các quy định theo Nghị định 253/2026/NĐ-CP. Điểm hay bị hiểu sai là ghi giá thấp trên hợp đồng để giảm thuế: khi giá ghi trên hợp đồng thấp hơn bảng giá đất, thuế vẫn được tính theo bảng giá đất, nên cách làm này không giảm được nghĩa vụ thuế mà còn tạo rủi ro về sau.
Với ưu đãi miễn thuế, cả 3 điều kiện phải được đáp ứng cùng lúc. Người đang có nhiều hơn một nhà ở hoặc thửa đất ở, người sở hữu chưa đủ 183 ngày, hay người chỉ bán một phần nhà, đất đều không thuộc diện được miễn. Trường hợp chuyển nhượng nhà ở hình thành trong tương lai cũng không được áp dụng.
Mức giảm 10% lệ phí trước bạ chỉ áp dụng trong thời gian có hạn, đến hết ngày 28/02/2027, và gắn với điều kiện kê khai bằng tài khoản định danh điện tử mức độ 2. Người nhận chuyển nhượng nên kiểm tra tài khoản định danh của mình trước khi làm hồ sơ.
Người mua, người bán nên
- Kiểm tra đủ 3 điều kiện miễn thuế trước khi ký hợp đồng và lưu giấy tờ chứng minh thời gian sở hữu.
- Ghi đúng giá chuyển nhượng trên hợp đồng và thỏa thuận rõ bên nào khai, nộp thuế.
- Kích hoạt tài khoản định danh điện tử mức độ 2, cập nhật đủ thông tin để được giảm lệ phí trước bạ trong thời gian áp dụng (đến hết ngày 28/02/2027).
Mọi thắc mắc, Quý doanh nghiệp vui lòng liên hệ CPA HCM qua hotline 1900 0380.
Nội dung trên chỉ mang tính thông tin, tổng hợp; không thay thế việc nghiên cứu văn bản pháp luật gốc hoặc tư vấn pháp lý cụ thể.
Tin cùng chuyên mục
TP. HCM BAN HÀNH KHUNG GIÁ MỚI DỊCH VỤ QUẢN LÝ VẬN HÀNH NHÀ CHUNG CƯ, ÁP DỤNG TỪ 25/11/2026
Ngày 07/11/2026, UBND TP. HCM ban hành Quyết định số 96/2026/QĐ-UBND quy định khung giá dịch vụ quản lý...
11/11/2026
HÀ NỘI: BÁO CÁO TÌNH HÌNH TIỀN LƯƠNG, THƯỞNG TẾT 2027 TRƯỚC 20/11/2026
Ngày 06/11/2026, Sở Nội vụ TP. Hà Nội ban hành Công văn số 8513/SNV-LĐTLDN về việc báo cáo tình hình lao...
11/11/2026
CẤU KIỆN THÉP, NHÀ TIỀN CHẾ NHẬP KHẨU: HẢI QUAN SIẾT KIỂM TRA TRỊ GIÁ, XUẤT XỨ
Ngày 06/11/2026, Cục Hải quan ban hành Công văn số 23969/CHQ-NVTHQ về quản lý rủi ro, kiểm tra xuất xứ và...
11/11/2026
TẠM NHẬP HÀNG ĐÃ XUẤT KHẨU ĐỂ BẢO HÀNH, SỬA CHỮA: CHUẨN BỊ HỒ SƠ THẾ NÀO?
Ngày 06/11/2026, Cục Hải quan ban hành Công văn số 23949/CHQ-GSQL hướng dẫn thủ tục hải quan và tài liệu...
11/11/2026
CỤC HẢI QUAN TRẢ LỜI KIẾN NGHỊ ĐƠN GIẢN HÓA KIỂM TRA HÀNG XUẤT KHẨU
Ngày 10/11/2026, Cục Hải quan ban hành Công văn số 24049/CHQ-GSQL trả lời kiến nghị của doanh nghiệp về...
11/11/2026
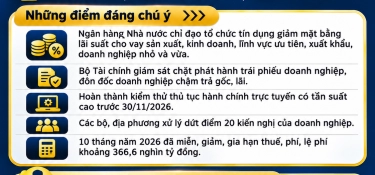
NGHỊ QUYẾT 353/NQ-CP: CHÍNH PHỦ YÊU CẦU TIẾP TỤC GIẢM LÃI SUẤT CHO VAY NHỮNG THÁNG CUỐI NĂM 2026
Ngày 06/11/2026, Chính phủ ban hành Nghị quyết số 353/NQ-CP phiên họp Chính phủ thường kỳ tháng 10/2026,...
11/11/2026
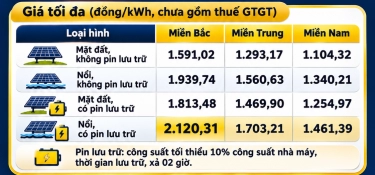
QUYẾT ĐỊNH 2946/QĐ-BCT: KHUNG GIÁ PHÁT ĐIỆN MẶT TRỜI NĂM 2026 CAO NHẤT 2.120,31 ĐỒNG/kWh
Ngày 05/11/2026, Bộ Công Thương ban hành Quyết định số 2946/QĐ-BCT phê duyệt khung giá phát điện loại...
11/11/2026
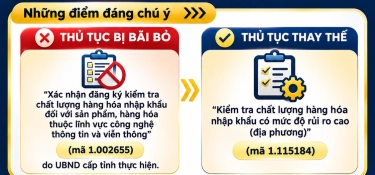
BÃI BỎ THỦ TỤC XÁC NHẬN ĐĂNG KÝ KIỂM TRA CHẤT LƯỢNG HÀNG NHẬP KHẨU CÔNG NGHỆ THÔNG TIN, VIỄN THÔNG
Ngày 03/11/2026, Bộ Khoa học và Công nghệ ban hành Quyết định số 4331/QĐ-BKHCN công bố thủ tục hành...
11/11/2026
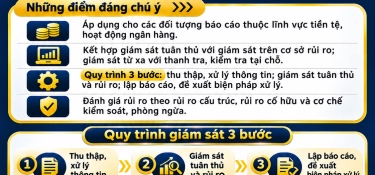
THÔNG TƯ 57/2026/TT-NHNN: QUY TRÌNH GIÁM SÁT PHÒNG, CHỐNG RỬA TIỀN ÁP DỤNG TỪ 01/12/2026
Ngày 30/10/2026, Ngân hàng Nhà nước ban hành Thông tư số 57/2026/TT-NHNN quy định trình tự, thủ tục giám...
11/11/2026
TP. HCM: DOANH NGHIỆP BÁO CÁO TIỀN LƯƠNG, KẾ HOẠCH THƯỞNG TẾT 2027 TRƯỚC 20/11/2026
Ngày 05/11/2026, Sở Nội vụ TP. HCM ban hành Công văn số 28304/SNV-LĐTLBHXH đề nghị các doanh nghiệp hoạt...
09/11/2026
REGISTER FOR WORKERSREGISTER OF RECRUITMENT
Most Viewed News
[HỘI THẢO ONLINE ]: CHI PHÍ LƯƠNG ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN THEO NGHỊ ĐỊNH 320/2025/NĐ-CP
15/01/2026
Năm 2025 khép lại với những thay đổi chóng...
"TOP 20 EXCELLENT ENTERPRISES IN 2024" CPA HO CHI MINH CITY AFFIRMS ITS LEADING POSITION IN THE ACCOUNTING AND AUDITING INDUSTRY
21/08/2024
In a year full of changes, CPA HCM Audit &...
CPA HCM Training Academy continues to welcome more than 500 students from Ho Chi Minh City College of Economics.
16/06/2023
What benefits will you get from this course?
FOR THE FIRST TIME SIU STUDENTS LEARN FORMAL ACCOUNTING PRACTICE IN A BUSINESS ENVIRONMENT
05/04/2024
CPA HCM AUDIT & CONSULTING COMPANY LIMITED is...
SHORT THE ROAD TO SUCCESS WITH THE COURSE "GENERAL ACCOUNTING"
08/05/2024
You have accounting knowledge but feel it is not...
© All rights and copyrights belong to CPA HCM Audit and Advisory Company Limited Designed by
IMS